
Полная себестоимость товарной единицы
Как рассчитать полную себестоимость товара
Время чтения: 4 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Тем, кто назначает цену товара и хочет понимать, что остаётся после продажи.
Содержание
Счёт поставщика показывает только одну часть расходов. Чтобы принять решение о товаре, нужно проследить путь денег от подготовки партии до выполненного заказа и возможного возврата. При этом полезно сохранить несколько разных показателей: стоимость годного товара, расходы конкретной продажи и результат всего периода. Одно число «себестоимость» часто смешивает эти уровни и мешает понять, что именно нужно улучшать.
Эта статья предлагает управленческую модель для решения о продаже. Она не заменяет правила бухгалтерского и налогового учёта. Налоги, возможность возмещения отдельных сумм и порядок признания расходов зависят от вашей ситуации; в рабочей таблице их нужно добавить отдельными строками вместе с бухгалтером.
Сначала посчитайте, сколько стоит годная единица
Включите закупку или изготовление партии, доставку до места хранения, подготовку к продаже и другие затраты, необходимые для получения готового товара. Отметьте расходы на образцы и запуск отдельно: они могут относиться к нескольким будущим партиям, но на старте всё равно требуют денег.
В учебном примере закупили 100 единиц по 500 рублей. Доставка партии стоила 4 000 рублей, подготовка — ещё 3 000. Всего 57 000 рублей. После проверки оказалось 95 годных единиц; пять списаны без компенсации и остаточной стоимости. Стоимость одной продаваемой единицы в этой модели — 57 000 / 95 = 600 рублей.
Если делить на закупленные сто единиц, получится 570 рублей и незаметно потеряется стоимость брака. Но если поставщик заменит пять изделий или вернёт деньги, расчёт нужно обновить. Не учитывайте одновременно полное списание и компенсацию так, будто их не было. Принцип один: у каждого расхода должна быть понятная судьба и он не должен попадать в модель дважды.
Добавьте расходы, которые возникают при продаже
Упаковка заказа, комиссия за оплату, услуги площадки, сборка, доставка за ваш счёт и привлечение покупателя могут зависеть от канала и типа заказа. Товар один, а результат прямой продажи и продажи через площадку — разный. Поэтому заведите отдельные столбцы для способов продажи.
Например, при цене 1 500 рублей расходы на годную единицу составляют 600 рублей, на упаковку — 80, обработку оплаты — 45, сборку и доставку за счёт продавца — 170, привлечение — 180. Ещё 75 рублей вы временно закладываете как оценку дополнительных потерь от возвратов и замен. Эти 75 рублей — гипотеза до накопления данных, а не рыночный норматив.
Всего получается 1 150 рублей переменных расходов, а остаток — 350 рублей с завершённой продажи. Это вклад в покрытие постоянных расходов и прибыль, но ещё не чистая прибыль владельца. Если доставку оплачивает покупатель, отдельно покажите полученную сумму и соответствующий расход либо последовательно исключите обе стороны из сравнения. Смешение подходов искажает результат.
Возвраты считайте через события
У возврата бывает несколько последствий: возвращённая выручка, невозмещённые комиссии, обратная доставка, повреждение, повторная упаковка. Если товар годен для повторной продажи, его полная закупочная стоимость не обязательно потеряна. Если непригоден — есть списание. Учитывать все возвраты одной строкой «минус цена товара» обычно слишком грубо.
Практический способ — вести журнал возвратов: причина, возвращённые деньги, дополнительные расходы, состояние товара, компенсации. Затем пересчитывать средний дополнительный расход на весь объём завершённых продаж за сопоставимый период. На старте, когда данных мало, держите несколько сценариев и подписывайте допущения.
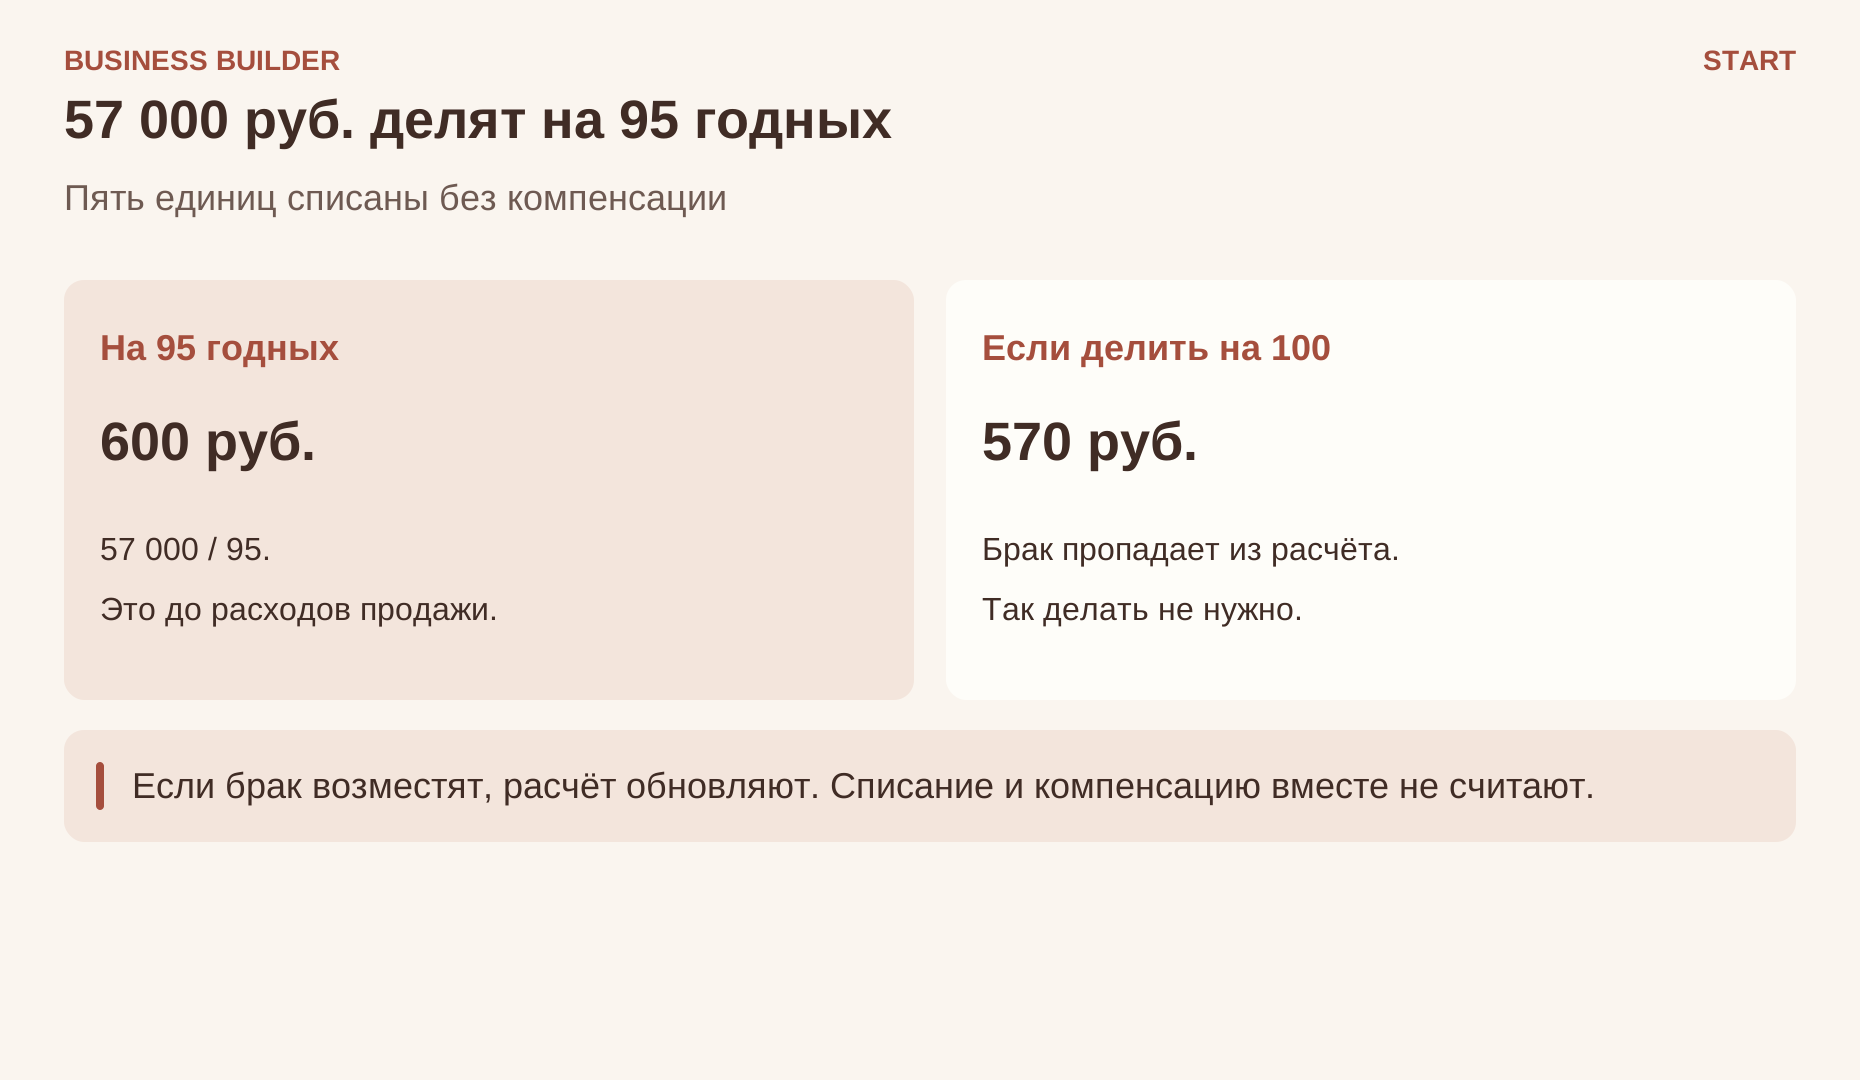
- Партия
- 100 единиц по 500 рублей, доставка 4 000, подготовка 3 000. Всего 57 000 рублей.
- Годные
- 95 единиц. Пять списаны без компенсации. 57 000 / 95 = 600 рублей до расходов продажи.
- Деление на 100
- Получилось бы 570 рублей, и стоимость брака исчезла бы из расчёта.
Если поставщик заменит брак или вернёт деньги, расчёт обновляют. Полное списание и компенсацию вместе не учитывают.
Официальная справка Яндекс Маркета отдельно описывает услуги площадки и расходы, которые могут сохраняться при возврате или невыкупе. Это пример того, почему недостаточно вычесть одну известную комиссию. Конкретные строки и ставки нужно брать из актуальных условий своего канала, категории и модели работы.
Проверьте результат месяца и потребность в деньгах
Допустим, постоянные расходы учебного бизнеса — 21 000 рублей в месяц. При вкладе 350 рублей нужно 60 завершённых продаж, чтобы покрыть только эту сумму: 21 000 / 350. На семидесяти продажах останется 3 500 рублей до неучтённых налогов и других обязательств. Это совсем другой вывод, чем «на каждом товаре зарабатываем почти тысячу».
Отдельно оцените свой труд. Если работа владельца входит в расходы на сборку, не прибавляйте те же часы повторно к постоянным расходам. Если пока не входит, покажите результат до и после её оценки. Так вы увидите, создаёт ли товар бизнес или только небольшую оплату за очень большой объём личной работы.
Наконец, нарисуйте календарь платежей. Закупка ста единиц оплачивается сейчас, а деньги от покупателей поступают постепенно. Положительный результат расчётного месяца не означает, что в любой день хватит денег на поставщика. Запас товара и отсрочка выплат требуют отдельного денежного резерва.
Практическое задание
Для одной позиции соберите три блока: получение годной единицы; выполнение продажи по выбранному каналу; постоянные расходы периода. Возле каждой строки укажите документ, замер или предположение. Рассчитайте вклад с продажи, объём покрытия постоянных расходов и максимальный денежный провал до поступления выручки.
После первых фактических заказов замените предположения данными. Если модель не сходится, найдите конкретную причину: закупка, потери, доставка, привлечение, цена или малая загрузка. Повышение объёма помогает только тогда, когда дополнительные продажи сами оставляют положительный вклад и вы способны их исполнить.