
Что себестоимость говорит о цене
Как учитывать затраты при назначении цены
Время чтения: 6 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Тем, кто уже продаёт и сверяет цену, затраты и заработок.
Содержание
Владелец небольшой мастерской внимательно посчитал материалы, добавил оплату работы и наценку. Цена получилась логичной. Но через несколько месяцев выяснилось, что заказов достаточно, а денег на замену инструмента, собственную зарплату и спокойный отпуск всё равно нет.
Он проверяет таблицу и видит, что арифметика верна. Проблема в другом: часть расходов в неё не попала, собственное время оказалось бесплатным, а постоянные затраты распределили на объём, которого мастерская пока не достигает. Хорошо посчитанная наценка дала уверенность, которой бизнес не заслуживал.
Затраты действительно нужны для ценообразования. Они помогают проверить устойчивость предложения и последствия дополнительного заказа. Но цена также зависит от выбора покупателя и альтернатив на рынке. Поэтому полезно разделить несколько вопросов, которые часто пытаются решить одним словом «себестоимость».
Что меняется вместе с заказом
Переменные расходы растут с объёмом деятельности: материалы, упаковка, сдельная оплата, некоторые комиссии. Постоянные расходы в рассматриваемом диапазоне и периоде не зависят напрямую от числа заказов: например, аренда существующего помещения. Это деление всегда связано с горизонтом и условиями. [1]
Зарплата сотрудника может быть постоянной в пределах текущей загрузки, но при расширении понадобится ещё один человек. Аренда тоже не остаётся неизменной навсегда: новый объём может потребовать другого помещения. Поэтому слово «постоянные» не означает «никогда не меняются».
Для расчёта полезно записывать, при каком условии появится новый расход. До 120 заказов работает одна команда, после — нужен помощник. До определённого веса доставка стоит одну сумму, затем меняется тариф. Такие ступени важнее красивой средней величины, если бизнес подходит к пределу загрузки.
Сколько остаётся после каждой продажи
Зададим учебную мастерскую. Цена типового заказа — 3 000 рублей, переменные затраты — 1 800 рублей. С каждого заказа остаётся 1 200 рублей на покрытие постоянных расходов и прибыль. Если постоянные расходы за месяц равны 120 000 рублей, точка безубыточности составляет 100 заказов.
При 80 заказах общий вклад равен 96 000 рублей, результат после постоянных расходов — минус 24 000. При 120 заказах вклад составляет 144 000 рублей, результат — плюс 24 000. Здесь ещё нужно убедиться, что в расходах учтены все необходимые статьи и одинаково трактуются налоги и вознаграждение владельца.
Такой расчёт показывает важную вещь: одинаковый прайс может давать разный результат при разной загрузке. Средняя полная стоимость заказа уменьшается по мере распределения постоянных расходов на большее количество заказов. Но покупатель не обязан оплачивать вашу недозагрузку, если на рынке есть подходящая альтернатива.
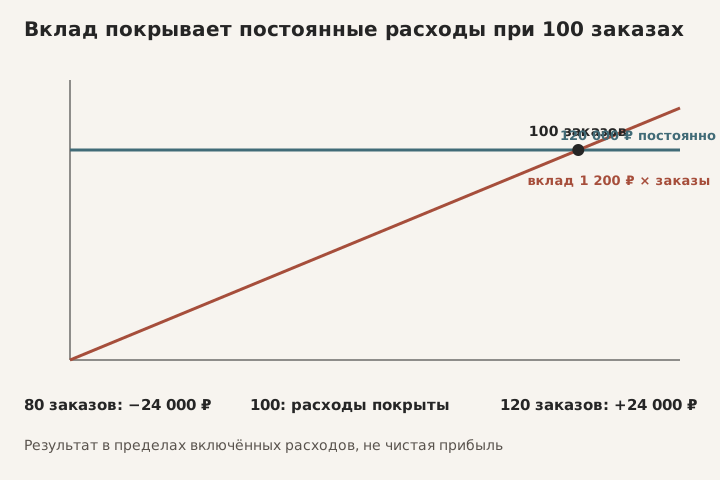
Когда вклад покрывает постоянные расходы. Вклад по 1 200 рублей с заказа покрывает 120 000 рублей постоянных расходов при 100 заказах. Учебная мастерская. Точка безубыточности — 100 заказов при заданном составе расходов и доступной мощности.
Почему средняя стоимость не равна стоимости следующего заказа
При ста заказах на каждый приходится 1 200 рублей постоянных расходов. Вместе с переменными получается 3 000 рублей средней полной стоимости. Если свободное время и материалы позволяют принять ещё один типовой заказ, дополнительные затраты могут составить только 1 800 рублей.
Поэтому разовый заказ за 2 500 рублей в свободное окно может добавить 700 рублей к результату. Это не означает, что мастерская способна устойчиво продавать все заказы по 2 500 рублей при прежнем объёме. И не означает, что такой заказ выгоден, если он вытесняет клиента, который заплатил бы полную цену.
Затраты на дополнительную единицу называют предельными. Они нужны для решения об изменении объёма. Средние затраты полезны для оценки экономики всей деятельности. Подмена одного другим приводит либо к отказу от полезной дополнительной работы, либо к систематической продаже по цене, которая не покрывает бизнес. [1]
У времени владельца тоже есть стоимость
Предприниматель может не перечислять себе зарплату и видеть положительный остаток на счёте. Но если ради него он работает по двенадцать часов в день, часть «прибыли» фактически является оплатой труда, просто не выделенной отдельно.
В экономическом анализе учитывают не только явные платежи, но и альтернативную стоимость собственных ресурсов. Это помогает сравнить бизнес с другими способами использовать время, помещение или капитал. Бухгалтерская и экономическая прибыль поэтому могут различаться. [2]
Для управленческого расчёта полезно назначить разумную стоимость той работы, которую владелец действительно выполняет. Не нужно механически приписывать себе зарплату руководителя крупной корпорации. Важно понять, сколько стоила бы сопоставимая функция или от какого реального заработка вы отказываетесь. Тогда станет видно, приносит ли бизнес доход сверх вашей занятости.
Уже потраченные деньги не определяют следующую сделку
Предположим, мастерская купила оборудование, которое невозможно продать за существенную сумму. Вложение уже произошло. Оно важно для оценки окупаемости проекта, но само по себе не делает следующий заказ выгодным или невыгодным. Для текущего решения нужно сравнить будущие поступления и расходы, которые изменятся в зависимости от выбора.
При этом не все прошлые покупки полностью невозвратны. Оборудование можно продать, помещение — сдать, время команды — использовать на другом заказе. Доступная альтернатива имеет значение. Поэтому полезнее спрашивать «что мы потеряем или получим, выбрав этот вариант», чем просто исключать все расходы, которые возникли раньше. [3]
Та же логика работает с цифровым продуктом. Стоимость записи курса важна для решения о создании и общей окупаемости. Но после выпуска желание «вернуть вложенное» не заставляет покупателей соглашаться на любую цену. Текущий прайс проверяют по будущему спросу и соответствующим расходам.
Наценка и маржинальность дают разные проценты
Если товар стоит бизнесу 600 рублей, а продаётся за 1 000, разница составляет 400 рублей. Наценка относительно затрат равна 400 / 600, или примерно 66,7%. Доля этой разницы в выручке равна 400 / 1 000, то есть 40%.
Оба показателя могут быть полезны, но они отвечают на разные вопросы. Если в разговоре сказать «у нас маржа сорок процентов», стоит уточнить, какие именно расходы вычли и от какой базы считали. Иначе поставщик, бухгалтер и владелец способны обсуждать разные величины, используя одно слово.
Сверьте прибыль с движением денег
Положительный результат заказа не гарантирует, что его удобно финансировать. Клиент может заплатить после приёмки, а материалы и работу придётся оплатить заранее. В таком случае выгодный заказ создаёт временную потребность в деньгах. Если её покрывает кредит, расходы на финансирование тоже входят в оценку решения.
Не менее важно последовательно учитывать налоги и комиссии. Во всех учебных таблицах нужно понимать, показана ли цена с косвенными налогами и какие удержания уже включены в расходы. Для своего бизнеса возьмите единый порядок учёта и проверьте его с бухгалтером. Иначе разные предложения окажутся на разных основаниях, а итоговое сравнение будет неверным даже при безошибочной арифметике.
Как собрать расчёт для своего предложения
Выберите конкретную единицу: заказ, месяц обслуживания, занятие или товар. Запишите фактическую цену после скидок, все расходы, которые возникают вместе с этой единицей, и вклад в покрытие постоянных затрат. Затем определите реалистичный объём и расходы, которые появятся при его увеличении.
Отдельно проверьте время собственника, возвраты, исправления, привлечение клиентов и простой. Одни статьи будут переменными, другие — постоянными или ступенчатыми. Здесь важна последовательность учёта: одну сумму нельзя одновременно включать в стоимость заказа и ещё раз вычитать как общие расходы.
После этого сравните получившуюся цену с поведением покупателей. Если рынок не принимает устойчивую для вас цену, проблема не решается ещё одной формулой наценки. Возможно, нужно изменить продукт, процесс, сегмент или объём обязательств. Расчёт затрат ценен тем, что позволяет увидеть это до того, как высокая занятость окончательно убедит владельца в успешности бизнеса.
Источники
1. OpenStax — Principles of Economics 3e 7.3 Costs in the Short Run
2. OpenStax — Principles of Economics 3e 7.1 Explicit and Implicit Costs
3. OpenStax — Principles of Economics 3e 2.1 Choices and Budget Constraint