
Выручка, маржинальный доход и прибыль
Как отличать прибыль от выручки и маржинального дохода
Время чтения: 6 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Тем, кто выбирает направление, готовит запуск или получает первые заказы.
Содержание
За месяц на счёт поступило 180 000 рублей. Кажется, что столько и заработано. Потом нужно оплатить помощника, программы, материалы и обязательные платежи. Часть денег относится к работе следующего месяца. А собственный труд вообще нигде не учтён.
Чтобы понять результат бизнеса, недостаточно посмотреть на остаток счёта. Нужно разделить продажи, расходы и движение денег. В этой статье разберём управленческий расчёт на простом примере услуги. Он поможет принимать решения, но не заменяет бухгалтерский и налоговый учёт, правила которых зависят от вашей формы работы.
Все суммы учебные. Для ясности основной пример приведён до налогов, процентов и других неуказанных обязательств. Поэтому полученную прибыль нельзя целиком считать суммой, доступной для личных трат.
Выручка показывает объём выполненных продаж
Предположим, студия за месяц завершила шесть одинаковых заказов по 30 000 рублей. Выручка по этим выполненным работам — 180 000 рублей. В примере мы относим её к периоду выполнения, независимо от даты поступления денег.
Если один клиент ещё не заплатил, это не отменяет выполненную продажу в такой модели учёта, но создаёт задолженность и риск получения денег. Если другой перечислил аванс за будущую работу, деньги уже есть, а заработанная выручка по этому заказу появится позже, когда будут выполнены соответствующие обязательства.
Разделение результата периода и денежных потоков — базовый смысл разных финансовых отчётов. Отчёт о прибыли отвечает на один вопрос, движение денег — на другой.
На старте можно вести простую таблицу, но не смешивайте основания. Если в одном месяце вы считаете только полученные деньги, а в другом — все выставленные предложения, сравнение теряет смысл. Выберите определение и подпишите его.
Вклад заказа остаётся после переменных затрат
На каждый из шести заказов студия потратила 9 000 рублей: материалы, услуги привлечённого исполнителя и связанные с заказом комиссии. Всего переменные затраты — 54 000 рублей.
Разница между выручкой и этими затратами составляет 126 000 рублей. В расчёте вклада в покрытие её называют маржинальным доходом. Из неё оплачивают постоянные расходы, после чего формируется дальнейший результат.
Слово «маржа» используют неодинаково. Кто-то имеет в виду сумму, кто-то процент, кто-то валовую прибыль по своей схеме себестоимости. Поэтому в таблице лучше писать полностью: «Маржинальный доход после перечисленных переменных затрат» и отдельно — «Доля маржинального дохода в выручке».
В нашем примере доля равна 126 000 ÷ 180 000 = 70%. Это не чистая рентабельность всего дела. Она показывает, какая часть выручки осталась после выбранной группы затрат.
Прибыль появляется после остальных расходов периода
Постоянные расходы студии — 26 000 рублей: аренда, программы и другие регулярные затраты, не включённые в переменные. Вычитаем их из 126 000 и получаем 100 000 рублей операционного результата до неучтённых налогов, процентов и иных статей.
| Показатель за месяц | Расчёт | Сумма |
|---|---|---|
| Выручка | 6 × 30 000 | 180 000 рублей |
| Переменные затраты | 6 × 9 000 | 54 000 рублей |
| Маржинальный доход | 180 000 − 54 000 | 126 000 рублей |
| Постоянные расходы | По учёту месяца | 26 000 рублей |
| Операционный результат в упрощённом примере | 126 000 − 26 000 | 100 000 рублей |
Если вы забыли регулярную подписку, ремонт оборудования или обязательный платёж, прибыль в таблице окажется завышенной. Если включили один расход одновременно в заказ и в общие расходы, она окажется заниженной. Поэтому сначала нужен понятный список статей, а уже потом красивые проценты.
Для оборудования и других долгосрочных покупок важно отдельно определить логику управленческого учёта. Оплата дорогого компьютера и его использование в течение нескольких лет — разные события. Не стоит случайно списывать всю покупку в «себестоимость одного заказа» или совсем забывать о необходимости обновлять технику.
Отдельно оцените труд владельца
Владелец сам делает основную работу. Его вознаграждение не включено в предыдущие расходы. Если аналогичный объём труда для внутренней оценки стоит 60 000 рублей, после такой оценки остаётся 40 000 рублей.
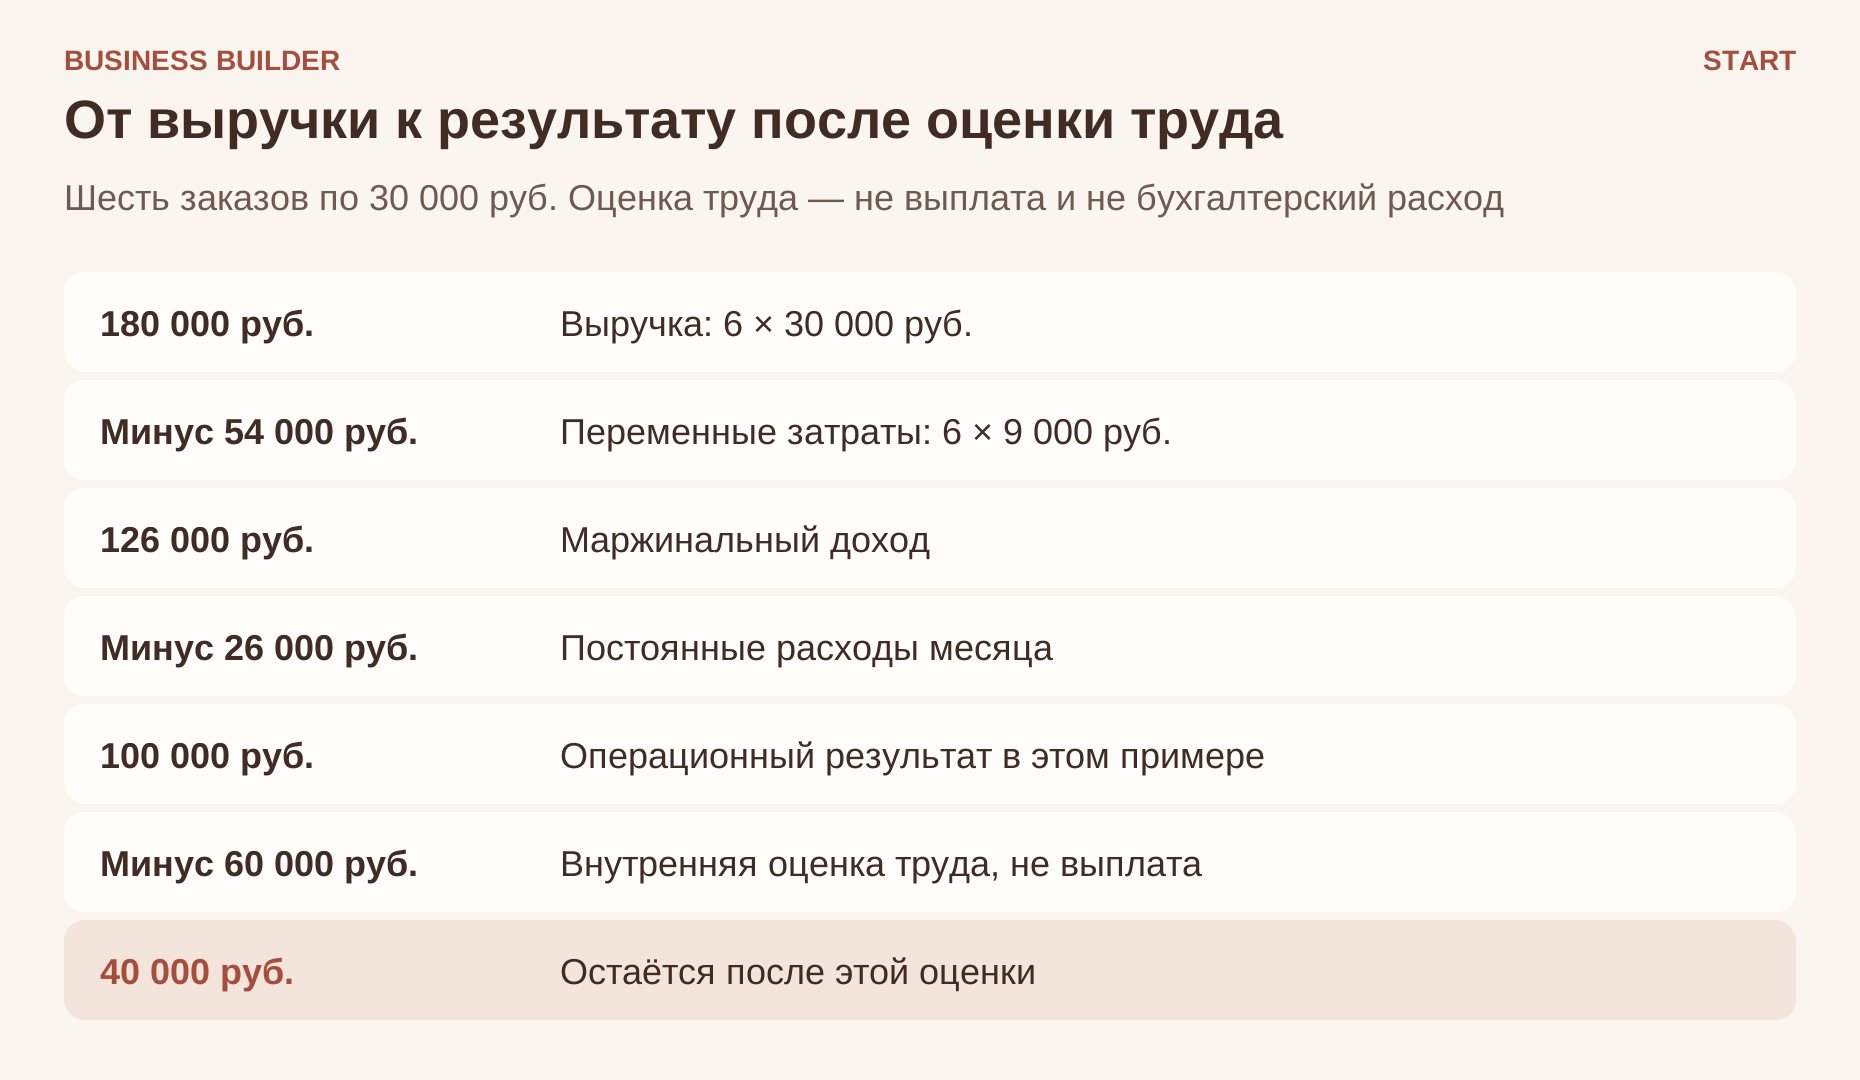
- Выручка 180 000 ₽: шесть заказов по 30 000 ₽.
- Переменные затраты 54 000 ₽.
- Маржинальный доход 126 000 ₽.
- Постоянные расходы 26 000 ₽.
- Операционный результат примера 100 000 ₽.
- После внутренней оценки труда 60 000 ₽ остаётся 40 000 ₽.
Оценка труда не означает бухгалтерский расход и не означает, что деньги уже выплачены.
Это дополнительный управленческий взгляд: какую часть результата создаёт бизнес сверх оценённого труда владельца. Он не означает, что в бухгалтерском учёте автоматически появился расход 60 000 рублей. И не означает, что эти деньги уже выплачены.
Если зарплата владельца за ту же работу уже учтена в расходах, второй раз её вычитать нельзя. Если владелец просто перевёл деньги на личный счёт, такой перевод тоже не обязательно является расходом, уменьшающим прибыль: его учёт зависит от формы бизнеса и основания выплаты.
Для фрилансера эта проверка особенно полезна. Дело может выглядеть очень прибыльным, пока его собственные вечера считаются бесплатными. После оценки труда становится видно, хватает ли цены на устойчивую работу и будущую передачу части задач помощнику.
Не путайте маржинальность с наценкой
Возьмём один заказ: цена 30 000 рублей, переменные затраты 9 000. Разница — 21 000 рублей. Если делим её на цену, получаем 70%. Если на затраты — примерно 233%.
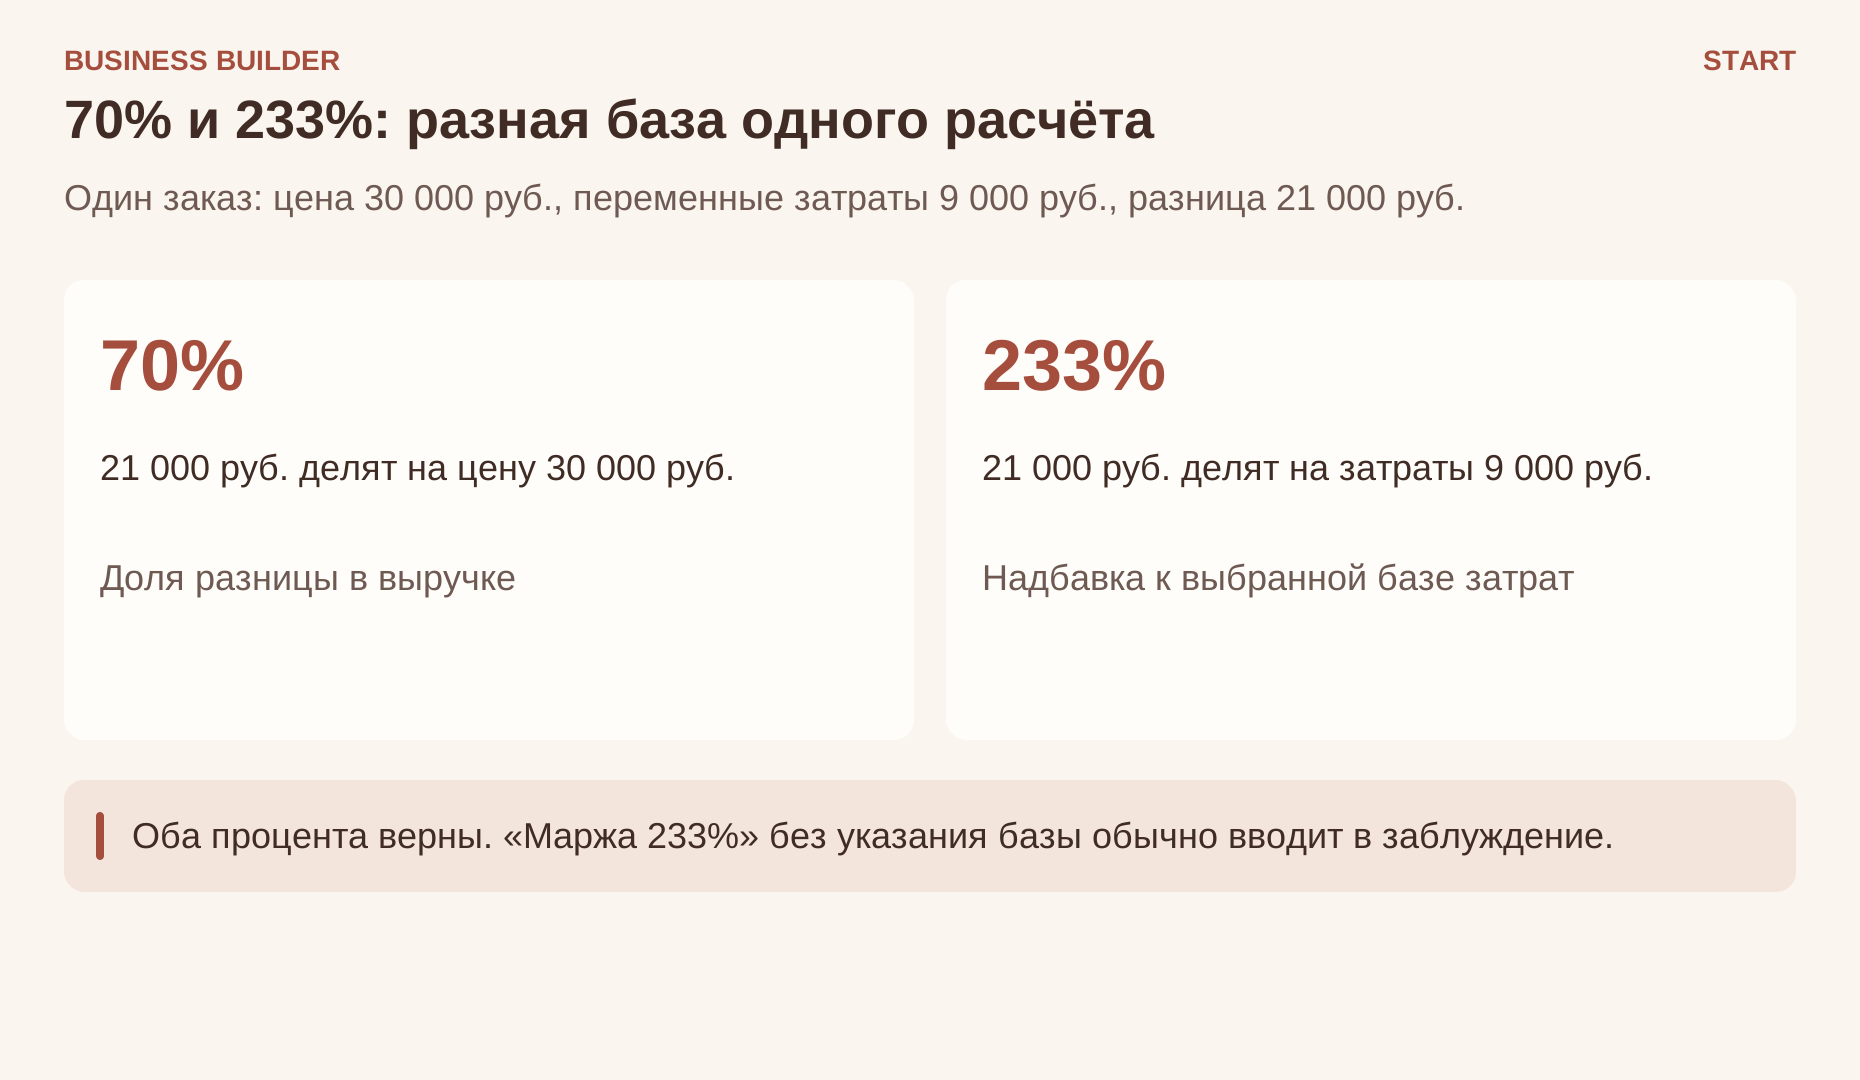
- 70%
- 21 000 ₽ делят на цену 30 000 ₽. Доля разницы в выручке.
- Около 233%
- 21 000 ₽ делят на переменные затраты 9 000 ₽. Надбавка к этой базе.
Оба расчёта верны и отвечают на разные вопросы.
Оба расчёта арифметически верны, но отвечают на разные вопросы. Первый показывает долю разницы в выручке, второй — надбавку к выбранной базе затрат. Фраза «у меня маржа 233%» без пояснения обычно вводит в заблуждение.
Кроме того, база должна быть одинаковой. Наценка на закупочную цену товара и прибыльность услуги после всех расходов — несопоставимые показатели. Всегда подписывайте числитель и знаменатель, особенно если сравниваете свой бизнес с чужими публичными цифрами.
Оцените влияние скидки
Клиент просит снизить цену заказа с 30 000 до 24 000 рублей. Скидка составляет 20%, но вклад заказа при неизменных переменных затратах падает с 21 000 до 15 000 рублей — примерно на 28,6%.
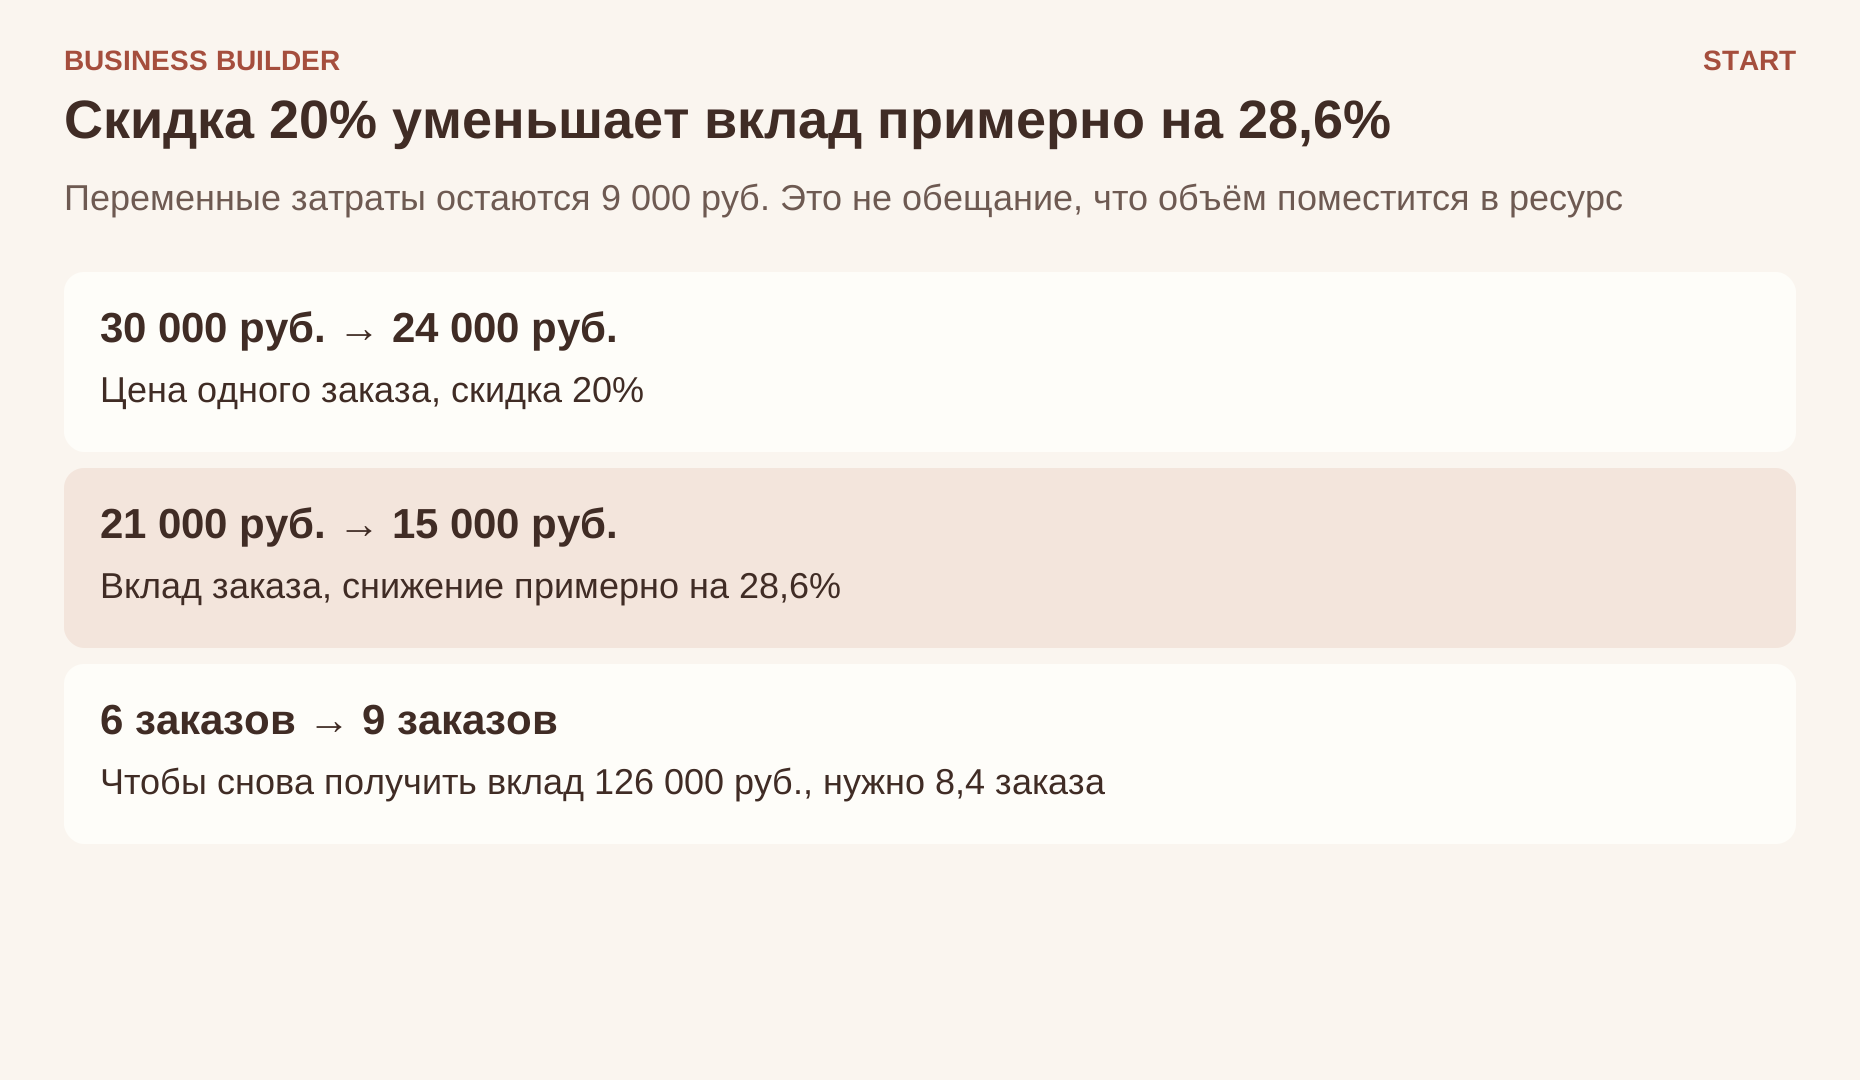
- Цена
- С 30 000 ₽ до 24 000 ₽, скидка 20%.
- Вклад
- С 21 000 ₽ до 15 000 ₽, примерно минус 28,6%.
- Объём
- Прежние 126 000 ₽ вклада требуют 8,4 заказа, то есть девять целых вместо шести.
Расчёт предполагает, что затраты остаются 9 000 ₽ и дополнительный объём помещается в ресурс.
Чтобы получить прежние 126 000 рублей вклада, теперь нужно 8,4 заказа, то есть девять целых заказов вместо шести. Это на три заказа больше работы. Расчёт предполагает, что затраты на каждый заказ остались 9 000 и дополнительный объём вообще помещается в ресурс студии.
Если при росте объёма потребуется новый помощник, больше аренды или срочные закупки, изменятся и расходы. Поэтому нельзя обещать себе, что скидку автоматически компенсирует количество. Сначала проверьте спрос, трудоёмкость и новые затраты.
Как наладить учёт без сложной системы
За выбранный месяц соберите выполненные заказы и относящиеся к ним суммы. Рядом запишите переменные затраты. Отдельно — общие расходы периода. Затем укажите, учтён ли труд владельца и какие обязательства пока остались за пределами расчёта.
Параллельно ведите движение денег по фактическим датам. Эти две таблицы должны объяснять друг друга, но не обязаны показывать одинаковый итог. Прибыль помогает оценивать работу, денежный календарь — выполнять платежи вовремя.
Начните с последовательных определений и нескольких понятных строк. Лучше каждый месяц видеть одну и ту же прозрачную картину, чем один раз построить сложный отчёт, в котором вы сами не понимаете происхождение результата.