
Тинькофф: как построить банк вокруг клиента, а не вокруг отделения
Как применить уроки кейса: история Тинькофф банка
Время чтения: 17 мин
Подходит для уровня: SYSTEM · Система, GROW · Рост
Кому подойдёт. System — тем, кто собирает роль руководителя и процессы. Grow — тем, кто выбирает следующий шаг роста.
Содержание
Миллионы бумажных писем, первые кредитные карты, недоверие покупателей, кризисы, курьеры и собственные технологии. А затем — журнал, который помогал людям разбираться с деньгами ещё до того, как они становились клиентами. История Тинькофф — о том, как последовательно перестроить привычный бизнес вокруг удобства человека.
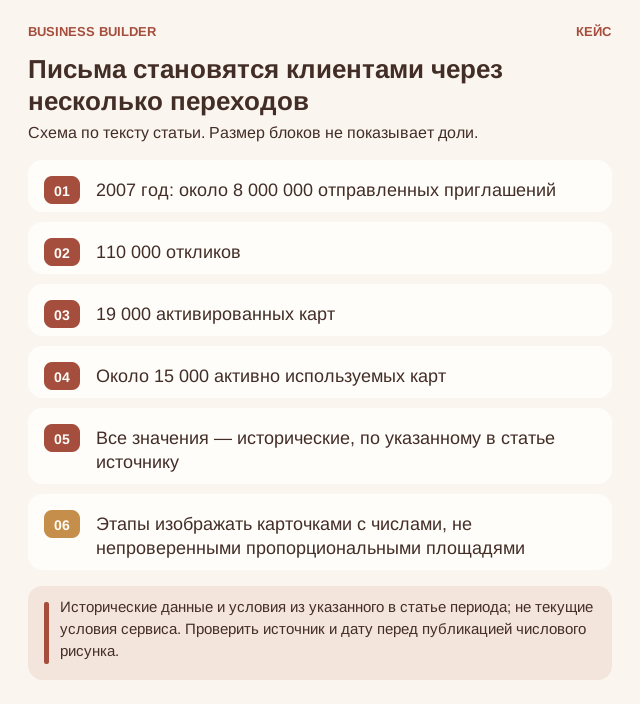
Декабрь 2007 года. «Ведомости» публикуют результаты первых месяцев работы банка «Тинькофф кредитные системы»: около восьми миллионов отправленных приглашений, 110 тысяч откликов, 19 тысяч активированных карт. Из них активно использовались примерно 15 тысяч. Данные приводились со ссылкой на отчёт «Тройки Диалог».
Восемь миллионов писем — и пятнадцать тысяч активно используемых карт.
Между этими двумя числами находилась почти вся работа нового банка. Нужно было найти потенциального клиента, заинтересовать предложением, объяснить условия, получить заявление, проверить сведения, доставить карту. Затем — помочь человеку пользоваться продуктом и организовать возврат выданных денег.
Каждый этап требовал людей, технологий и понятного порядка действий.
Основатели выбрали дистанционную модель. Клиенту предстояло взаимодействовать с банком по почте, телефону и через интернет, а компании — научиться выполнять привычные банковские функции без розничной сети отделений.
Будущее преимущество заключалось в способности организовать всю эту работу так, чтобы человеку было проще получить нужный результат.
2006 год: кредитные карты и ставка на дистанционное обслуживание
В конце 2006 года Олег Тиньков приобрёл московский Химмашбанк и на его основе создал «Тинькофф кредитные системы». Первоначальной специализацией стали кредитные карты. По собственному рассказу Тинькова, опубликованному в интервью 2013 года, после продажи пивного бизнеса и расчётов по долгам он вложил в банк около 50 миллионов долларов.
Это давало ресурсы для запуска. Следующий вопрос состоял в том, какую именно банковскую модель на них строить.
Команда изучала зарубежный опыт дистанционного обслуживания, особенно американский Capital One: кредитные карты, прямое привлечение клиентов, работа с данными. Тиньков также рассказывал, что его вдохновлял собственный опыт использования Wells Fargo без регулярных посещений банка.
В этой модели привлекала возможность иначе организовать отношения с человеком. Заявление можно получить дистанционно. Условия — объяснить по телефону. Карту — доставить. Для решения многих вопросов достаточно связи с банком.
Команде предстояло приспособить этот подход к российской среде: доступным каналам привлечения, работе почты, привычкам покупателей и качеству информации, на основании которой принимаются кредитные решения.
Так начинается множество предпринимательских историй. Основатель видит удачный способ работы в другой стране или отрасли и замечает возможность применить его у себя.
Самая содержательная часть начинается после этого: какие элементы можно перенести, какие придётся изменить и чего не хватает для полноценного исполнения?
Знакомая модель становится новым бизнесом, когда предприниматель учится воспроизводить её полезный результат в своих условиях.
Команда, которая дополнила основателя
Одним из ключевых участников проекта стал Оливер Хьюз, до этого возглавлявший российское представительство Visa. Объясняя решение присоединиться, он отмечал готовность Тинькова привлекать профессионалов и консультантов. С ранним технологическим устройством банка был связан Георгий Чесаков, позднее занимавший должность председателя правления.
Для нового банка требовалось соединить несколько областей: маркетинг, кредитный риск, технологии и операции.
У каждой — собственные задачи. Маркетинг должен находить людей, которым подходит предложение. Специалисты по риску — оценивать возможность выдачи кредита. Технологическая команда — обеспечивать обработку информации. Сотрудники обслуживания — помогать клиенту пройти весь путь.
Вклад основателя здесь заключается в том, чтобы собрать необходимые компетенции и сделать их совместную работу возможной.
Важно достаточно понимать бизнес, чтобы выбирать направление, задавать вопросы и оценивать результат. При этом глубина профессиональной работы появляется благодаря людям, которые знают свою область лучше остальных.
Для предпринимателя это полезный взгляд на собственную роль. Можно искать специалистов под отдельные поручения. А можно постепенно собирать команду, способную принимать решения и отвечать за целые направления.
Сильная команда делает компанию компетентнее её основателя.
Как организовать банк, к которому клиенту не нужно ехать
Дистанционный банк начинается с разбора привычной работы на отдельные функции.
Человеку нужно узнать условия, подать заявление, подтвердить сведения, получить карту и разобраться, как ею пользоваться. Позже возникают дополнительные задачи: уточнить платёж, изменить данные, решить спорный вопрос.
В классической модели значительная часть такого взаимодействия привязана к отделению. В ТКС её распределяли между почтой, телефоном, интернетом и другими каналами обслуживания.
Если смотреть на банк глазами клиента, становится видна разница между услугой и способом её получения.
Клиенту нужен ответ. Поездка, очередь и повторное заполнение сведений — действия, которые могут сопровождать получение ответа. Их можно изучать и сокращать, сохраняя качество самой услуги.
Представим небольшую сервисную компанию. Это условный пример. Она хочет принимать заказы дистанционно. Тогда ей нужно продумать весь путь: как человек узнает стоимость, какие сведения передаст, где увидит статус и к кому обратится при затруднении.
Хороший результат возникает, когда этот путь становится понятным целиком. Человек знает, что происходит, сколько ждать и как получить помощь.
Именно поэтому дистанционная модель — задача всей организации. В ней участвуют и интерфейс, и сотрудники, и правила передачи информации, и обработка исключений.
Удобство появляется там, где компания берёт на себя организационную работу, которую раньше приходилось выполнять клиенту.
Письмо, заявка, карта: каждый переход имел значение
Почта занимала заметное место в ранней модели ТКС. Потенциальным клиентам отправляли предложения и анкеты; карты также доставляли почтой. Получение приглашения, подача заявления и начало использования продукта были отдельными этапами.
Между ними возникали разные причины потери интереса.
Человек мог не получить письмо. Получить, но не заинтересоваться. Заинтересоваться, но не довериться незнакомому банку. Начать оформление и остановиться. Получить карту и оставить её без использования.
Чтобы улучшать привлечение, полезно понимать судьбу обращения на каждом участке.
Стартовые цифры хорошо показывают масштаб этой задачи: миллионы отправлений превращались в значительно меньшее количество откликов, а затем — в ещё меньшее количество действующих клиентов.
У большинства компаний есть похожая последовательность:
увидел предложение → заинтересовался → сделал следующий шаг → получил продукт → начал пользоваться → вернулся.
В магазине человек может дойти до корзины и остановиться на условиях доставки. В студии — оставить заявку и слишком долго ждать расчёт. В образовательном проекте — оплатить программу, но так и не начать учиться.
Разбор таких переходов часто даёт более конкретные задачи, чем общее требование увеличить продажи.
Прежде чем покупать дополнительное внимание, стоит выяснить, что происходит с теми людьми, которые уже проявили интерес.
Письма становятся клиентами через несколько переходов: 2007 год, 110 000 откликов, 19 000 активированных карт, Около 15 000 активно используемых карт. Исторические данные и условия из указанного в статье периода; не текущие условия сервиса. Проверить источник и дату перед публикацией числового рисунка.
От почтовых рассылок к интернету
Первоначальную модель привлечения пришлось менять. Доступность и качество адресных баз, работа почты и реакция российской аудитории ограничивали возможности рассылок.
Постепенно банк переносил всё большую часть взаимодействия в цифровые каналы. Интернет-банк запустили в 2008 году, онлайн-привлечение по кредитным картам и службу представителей — в 2010-м, мобильный банкинг — в 2011-м. В 2013 году через онлайн-каналы поступало 85% заявок.
При этом главное намерение сохранялось: обслуживать человека без необходимости регулярно приезжать в банковский офис.
Менялись способы его реализации.
Это полезное различие между стратегией и инструментом. Стратегия определяет, какую ценность компания создаёт и как собирается это делать. Инструмент помогает выполнить определённую часть работы.
Когда инструмент перестаёт подходить, у компании появляется задача найти другой.
Для предпринимателя такой переход может означать замену рекламного канала, перестройку продаж, изменение формата первой встречи или передачу части работы в самообслуживание.
Критерий выбора остаётся практическим: помогает ли новый способ находить подходящих клиентов и доводить их до результата?
Устойчивость стратегии проявляется в способности менять средства, сохраняя смысл работы.
Представитель банка приезжает к клиенту
В отчётности ТКС описывалась доставка карт и документов собственными «умными курьерами» — сотрудниками банка. Их работа была встроена в дистанционное обслуживание и проверку информации.
Так цифровой путь получил физическое продолжение.
Часть вопросов человек решал дистанционно, а необходимая встреча происходила там, где ему было удобно. Компания организовывала передачу продукта и документов как часть общей услуги.
Здесь важен взгляд на результат со стороны покупателя. Он оценивает, насколько просто решить свою задачу, а не количество технологий внутри банка.
Служба представителей требовала набора и обучения людей, планирования маршрутов, контроля качества и защиты информации. Вместо расходов на розничную сеть возникала другая организация обслуживания.
Этот подход можно применить в самых разных сферах.
Мастерская может организовать забор изделия. Образовательная компания — помочь человеку подключиться к занятиям. Агентство — собрать исходные данные через понятную форму вместо длинной переписки.
Каждое решение нужно сопоставлять с затратами. Но начать полезно с вопроса:
Где клиент тратит усилия на организацию нашей работы — и какую часть этих усилий мы способны снять?
Данные связывают привлечение с результатом
В отчёте за 2013 год ТКС показывал, как при принятии решений соединялись сведения из заявления, кредитных бюро, поведение клиента, канал привлечения и результаты проверки. Использовались модели оценки кредитного риска и экономического результата отношений с клиентом.
Выдача карты была началом этих отношений.
Дальше становилось понятно, как человек пользуется продуктом, выполняет ли обязательства и какие расходы требует обслуживание. Доходы нужно было сопоставлять со стоимостью привлечённых денег, кредитными потерями и другими затратами.
Представим два рекламных канала. Это условный пример.
Первый даёт дешёвые заявки, второй — более дорогие. Через несколько месяцев выясняется, что клиенты из первого канала чаще прекращают пользоваться продуктом, требуют больше работы или приносят меньше дохода.
Тогда сравнение стоимости заявки даёт лишь часть картины.
Та же задача возникает у студии, которая получает много заказов с низкой рентабельностью, или у магазина с высокой долей возвратов. Первоначальный интерес нужно связывать с тем, как заканчивается дальнейшая работа.
Хорошая аналитика помогает оценивать весь путь клиента, включая его экономический результат.
В этом заключается одна из содержательных сторон цифровизации: сведения из разных этапов становятся основанием для следующих решений. Компания постепенно узнаёт, какие предложения, клиенты и способы обслуживания работают лучше.
Кризис меняет требования к росту
В конце 2008 года ТКС объявлял о сокращении и возможной приостановке выпуска новых кредитных карт, сосредоточившись на ликвидности. К весне 2009-го замедление роста сопровождалось увеличением просроченной задолженности.
Банку приходилось одновременно решать вопросы финансирования, качества кредитного портфеля и привлечения клиентов.
Одним из экспериментов стала программа рекомендаций. В 2009 году клиентам с хорошей кредитной историей предлагали передавать знакомым анкеты с персональным идентификатором и получать вознаграждение за привлечённых людей. Оливер Хьюз говорил о проверке результатов перед дальнейшим использованием механики.
Это был поиск способа привлекать клиентов с учётом изменившихся условий. Программу рассматривали как проверяемую возможность, а решение о её дальнейшем применении связывали с результатами.
Позднее, в интервью РБК в ноябре 2014 года, Тиньков рассказывал об ужесточении отбора: по его словам, банк одобрял в лучшем случае около 15% заявок, тогда как в отдельные периоды 2011-го доля доходила до 55%. Он связывал изменение с ситуацией у заёмщиков.
В такой работе рост оценивается вместе с качеством.
Для магазина аналогичным решением может стать пересмотр нерентабельного ассортимента. Для студии — изменение условий проектов, которые постоянно выходят за согласованные границы. Для подрядчика — ограничение объёма работы с заказчиком, задерживающим оплату.
Иногда следующий этап развития начинается с более внимательного выбора сделок, которые компания готова заключать.
Личный бренд открывает разговор, обслуживание продолжает его
Новому дистанционному банку требовалось объяснить, кто стоит за предложением.
В публикации 2008 года описывалось, что сотрудников контакт-центра учили рассказывать об Олеге Тинькове: как он заработал капитал и какое отношение имеет к знакомому потребителям бренду. Биография основателя становилась частью знакомства с компанией.
Дальнейшее доверие складывалось уже в процессе обслуживания.
Карту нужно привезти. Сведения — правильно обработать. Условия — понятно объяснить. Возникшую проблему — решить.
Так формируются два разных основания отношений: репутация, с которой человек приходит к первой покупке, и опыт, с которым он подходит к следующей.
В интервью 2016 года Тиньков называл себя прежде всего основателем и подчёркивал, что управлением занимаются коллеги. Там же он говорил о нехватке разработчиков как ограничении скорости запуска продуктов.
Компания росла через способность команды воплощать решения. Новое предложение требовало разработки, проверки, запуска и поддержки.
Для владельца бизнеса здесь постепенно меняется содержание работы. На старте он может лично продавать и участвовать почти в каждом заказе. Позже его вклад всё больше связан с подбором людей, распределением ответственности и созданием условий, в которых результат получают без его постоянного вмешательства.
Личный бренд помогает начать отношения. Организация работы делает эти отношения устойчивыми.
От кредитной карты к повседневным финансовым задачам
В 2009 году в линейке появились вклады и дебетовый продукт. Ранний сайт объяснял, как открыть вклад, внести деньги, активировать карту и пользоваться услугами.
Это расширяло причины взаимодействия с банком. Отдельная потребность в кредите дополнялась другими задачами, возникающими в повседневной жизни.
В 2016 году Тиньков прямо формулировал задачу диверсификации: уменьшить зависимость бизнеса от кредитования и дать клиенту разные финансовые услуги в одном месте.
У такого развития есть понятная логика. Компания уже умеет привлекать определённых людей, взаимодействовать с ними, обрабатывать сведения и обеспечивать обслуживание. Следующий вопрос — где эти способности могут принести дополнительную пользу.
Представим компанию, которая обучает предпринимателей финансовому планированию. После программы у части клиентов возникает задача настроить управленческий учёт. Это основание изучить соседнее направление: выяснить потребность, оценить необходимые компетенции и проверить подходящий формат.
Расширение получается содержательным, когда новая услуга опирается на уже созданные возможности и решает реальную задачу.
Сильные отношения с клиентами помогают видеть, где компания может стать полезной ещё.
Тинькофф Журнал: причина вернуться ещё до покупки
К 2013 году банк вышел на биржу и развивал программы лояльности, включая All Airlines. В феврале 2015-го появилась первая публичная версия Тинькофф Журнала — ещё один способ взаимодействия с аудиторией.
У бонусной программы и издания разные задачи.
Бонусы дают дополнительную выгоду от использования продукта. Журнал может быть полезен человеку, который пока вообще ничего не собирается покупать.
Читатель приходит с собственным вопросом: как устроены банковские услуги, как разобраться в обязательствах, что делать в сложной ситуации. Если материал помогает, появляется самостоятельная причина уделить компании внимание.
Редакция началась с определения пользы
По воспоминаниям Максима Ильяхова, обсуждение будущего издания началось в конце 2014 года с маркетинговой командой банка. Полезное действие сформулировали так: «Помочь людям не терять деньги». На старте работали на WordPress, ключевым автором и руководителем стал Александр Рай. Среди первых материалов были статьи о том, как работают банки и что делать, если нечем платить кредит.
Эти темы возникали в жизни читателя независимо от редакционного плана.
Человек мог прийти за объяснением в момент, когда ему нужно принять решение или справиться с неприятностью. Задача статьи — помочь разобраться.
Такой подход задаёт ясный критерий выбора тем: что читатель сможет понять или сделать после материала?
Для магазина строительных материалов это может быть расчёт необходимого количества. Для сервиса аренды — объяснение условий договора. Для школы — помощь в выборе подходящего формата обучения.
Самостоятельная польза делает материал продуктом: у него есть конкретная задача, требования к качеству и человек, которому он нужен.
Контент полезен до первой покупки: Клиентский продукт решает финансовую задачу, Лояльность даёт выгоду пользователю продукта, Журнал отвечает на вопрос читателя, Читатель может ещё не быть клиентом. Редакционная схема по кейсу; показывает логику решений, а не измеренный эффект.
Сначала научились выпускать материалы регулярно
Ильяхов рассказывал, что на старте нужно было научиться регулярно делать одну статью, а затем увеличивать темп. Первые материалы распространяли в том числе через существовавшие каналы банка. Немедленных продаж банковских продуктов от каждой публикации не требовали.
Для небольшого бизнеса это вполне применимый порядок работы.
Сначала определить, какую пользу вы способны давать. Затем подготовить материал, показать подходящим людям, собрать вопросы и улучшить объяснение. После этого — наладить повторяемый выпуск.
Представим мебельную мастерскую. Она может начать с одного подробного разбора: какие сведения нужны для точного расчёта кухни и что влияет на итоговую стоимость.
Такой материал можно отправлять перед первой встречей. По вопросам клиентов будет видно, что осталось непонятным. Постепенно появятся основания для следующих тем.
Редакционная система растёт из способности регулярно выпускать полезный материал.
Внимание читателя становилось отдельной ценностью
Человек получает ответ, знакомится со способом объяснения, сохраняет материал или возвращается с другим вопросом. У компании появляется возможность поддерживать контакт в тех ситуациях, когда реклама продукта была бы неуместна.
Так можно рассматривать журнал как самостоятельную часть отношений с аудиторией. Его ближайший результат — польза для читателя; связь с покупками и другими бизнес-показателями требует отдельного измерения.
В описании своих редакционных принципов Т—Ж называет себя бренд-медиа Т-Банка, сообщает о финансировании группой, заявляет о самостоятельности редакционной повестки и отдельно маркирует партнёрские материалы.
Прозрачность позволяет читателю понимать, кто выпускает издание и какой материал перед ним.
При этом редакционная работа требует ресурсов: авторов, экспертизы, проверки, распространения и обновления. Подходящий масштаб зависит от задач компании. Это может быть журнал, база знаний, несколько подробных инструкций или регулярные профессиональные разборы.
Главный вопрос остаётся одним:
Что наша компания может дать человеку до покупки — и сохранится ли ценность этого материала, если он ничего у нас не приобретёт?
Так полезность становится основанием для внимания.
Инновация в устройстве всей работы
В истории Тинькофф отдельные решения складывались в связанную систему.
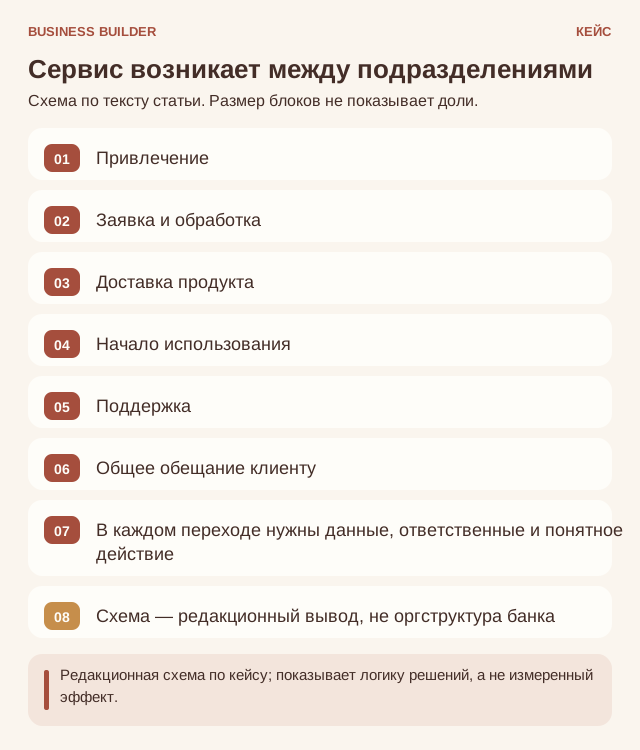
Потенциальный клиент видел предложение. Подавал заявление. Банк получал сведения для решения. Затем организовывал передачу продукта, дистанционное обслуживание и дальнейшее взаимодействие.
Цифровые каналы, представители, оценка риска и поддержка выполняли разные части одной работы.
Именно согласованность превращала их в клиентский опыт. Сведения должны доходить до нужного сотрудника. Обещанные действия — происходить вовремя. Новый продукт — встраиваться в понятный человеку способ взаимодействия.
Это полезный взгляд на инновацию для любой компании.
Новая ценность может появиться из сочетания уже существующих возможностей. Например, онлайн-запись, предварительный расчёт, выезд специалиста и отслеживание заказа вместе делают привычную услугу заметно удобнее.
Предпринимательская работа здесь заключается в проектировании переходов между этапами.
Качество всей системы определяется тем, насколько надёжно её части работают вместе.
Сервис возникает между подразделениями: Привлечение, Заявка и обработка, Доставка продукта, Начало использования. Редакционная схема по кейсу; показывает логику решений, а не измеренный эффект.
Сервис проходит проверку в сложных ситуациях
В кредитном бизнесе важная часть обслуживания начинается, когда возникают затруднения.
Клиент может неправильно понять условие, пропустить платёж или столкнуться с невозможностью выполнить обязательство. Компания должна организовать работу и с такими ситуациями.
В истории ТКС были просрочка, ужесточение отбора и перестройка взыскания. Тиньков подробно обсуждал эти вопросы в интервью 2014 года.
Поэтому при разборе клиентского опыта полезно проследить отношения дальше момента покупки.
Что происходит при ошибке? Как человек получает объяснение? Есть ли понятный порядок рассмотрения спорного вопроса? Насколько предсказуемы действия компании?
Эти вопросы относятся и к другим отраслям. Магазину приходится работать с возвратами. Подрядчику — с изменением требований и претензиями. Образовательному проекту — с человеком, которому программа не подошла.
Здесь особенно ясно видны реальные приоритеты организации.
Обещание удобства получает содержание в том числе через то, как компания помогает справляться с исключениями и проблемами.
Дальнейшая история: новый собственник и новый бренд
В апреле 2022 года «Интеррос» объявил о приобретении у семьи Тинькова 35% TCS Group. В июне 2024-го банк сменил название на Т-Банк. С 1 января 2025 года Росбанк был присоединён к Т-Банку, став его филиалом.
Так первоначальный проект основателя перешёл к следующему этапу: с другим собственником, названием и изменившейся организационной структурой.
Ранний Тинькофф оставил после себя созданные компетенции: дистанционное привлечение, обслуживание, работу с данными, разработку продуктов и взаимодействие с большой аудиторией.
Для предпринимателя это отдельный результат строительства компании. Когда знания, процессы и ответственность распределены внутри организации, бизнес получает способность развиваться дальше личного участия создателя.
Чему нас учит эта история
Первый урок — конкурировать можно количеством усилий, которые требуются клиенту.
Возможность роста часто находится между этапами: заявкой и ответом, оплатой и получением услуги, возникшей проблемой и её решением. Стоит посмотреть, где человек вынужден организовывать вашу работу за вас.
Второй — способы достижения цели могут меняться по мере развития компании.
Почта, интернет, мобильное приложение и представители решали связанные задачи в разные периоды. Для бизнеса важно сохранять способность пересматривать инструменты, когда появляются более подходящие.
Третий — привлечение нужно связывать с дальнейшим качеством отношений.
Заявки и продажи имеют продолжение: исполнение, использование, расходы, повторные обращения. Чем лучше компания видит этот путь, тем содержательнее её решения о росте.
И отдельный урок журнала — полезность может начинаться задолго до сделки.
Компания способна помочь человеку разобраться, выбрать и избежать ошибки. Такой результат имеет ценность сам по себе и создаёт основание для дальнейшего знакомства.
Все эти выводы связаны одним способом смотреть на бизнес.
Есть задача клиента. Есть привычный порядок её решения. Между ними может находиться множество действий, которые со временем стали восприниматься как неизбежные.
Предприниматель замечает их и спрашивает: что можно организовать иначе?
Затем начинается работа — с людьми, технологиями, деньгами, правилами и собственными первоначальными решениями.
В истории Тинькофф именно эта последовательность особенно интересна. Идея дистанционного банка постепенно превратилась в способность находить клиентов, передавать им продукт, обслуживать отношения и становиться полезной в новых ситуациях.
Сильное изменение бизнеса начинается с вопроса о чужом удобстве. А заканчивается созданием компании, которая умеет это удобство обеспечивать.